 Austria
 Belgium
 Denmark
 Estonia
 Finland
 France
 Germany
 Greece
 Iceland
 Ireland
 Italy
 Netherlands
 Norway
 Poland
 Portugal
 Spain
 Sweden
 Switzerland
 Turkey
 United Kingdom
 Australia
 Hong Kong
 New Zealand
 India
 Indonesia
 Japan
 Malaysia
 Philippines
 Singapore
 Thailand
 Brazil
 Chile
 Colombia
 Mexico
 Peru
 Bahrain
 Israel
 Morocco
 UAE
 Oman
 Tanzania
Uitlooprisico bij een aansprakelijkheids- verzekering
Beëindig je je bedrijfsaansprakelijkheidsverzekering (AVB) of beroepsaansprakelijkheidsverzekering (BAV)? Dan kun je later nog aansprakelijk worden gesteld voor schade of een beroepsfout uit de periode waarin je verzekerd was. Dit noemen we het uitlooprisico. Met een passende uitloopdekking verzeker je dit risico onder bepaalde voorwaarden.

Wat is uitlooprisico?
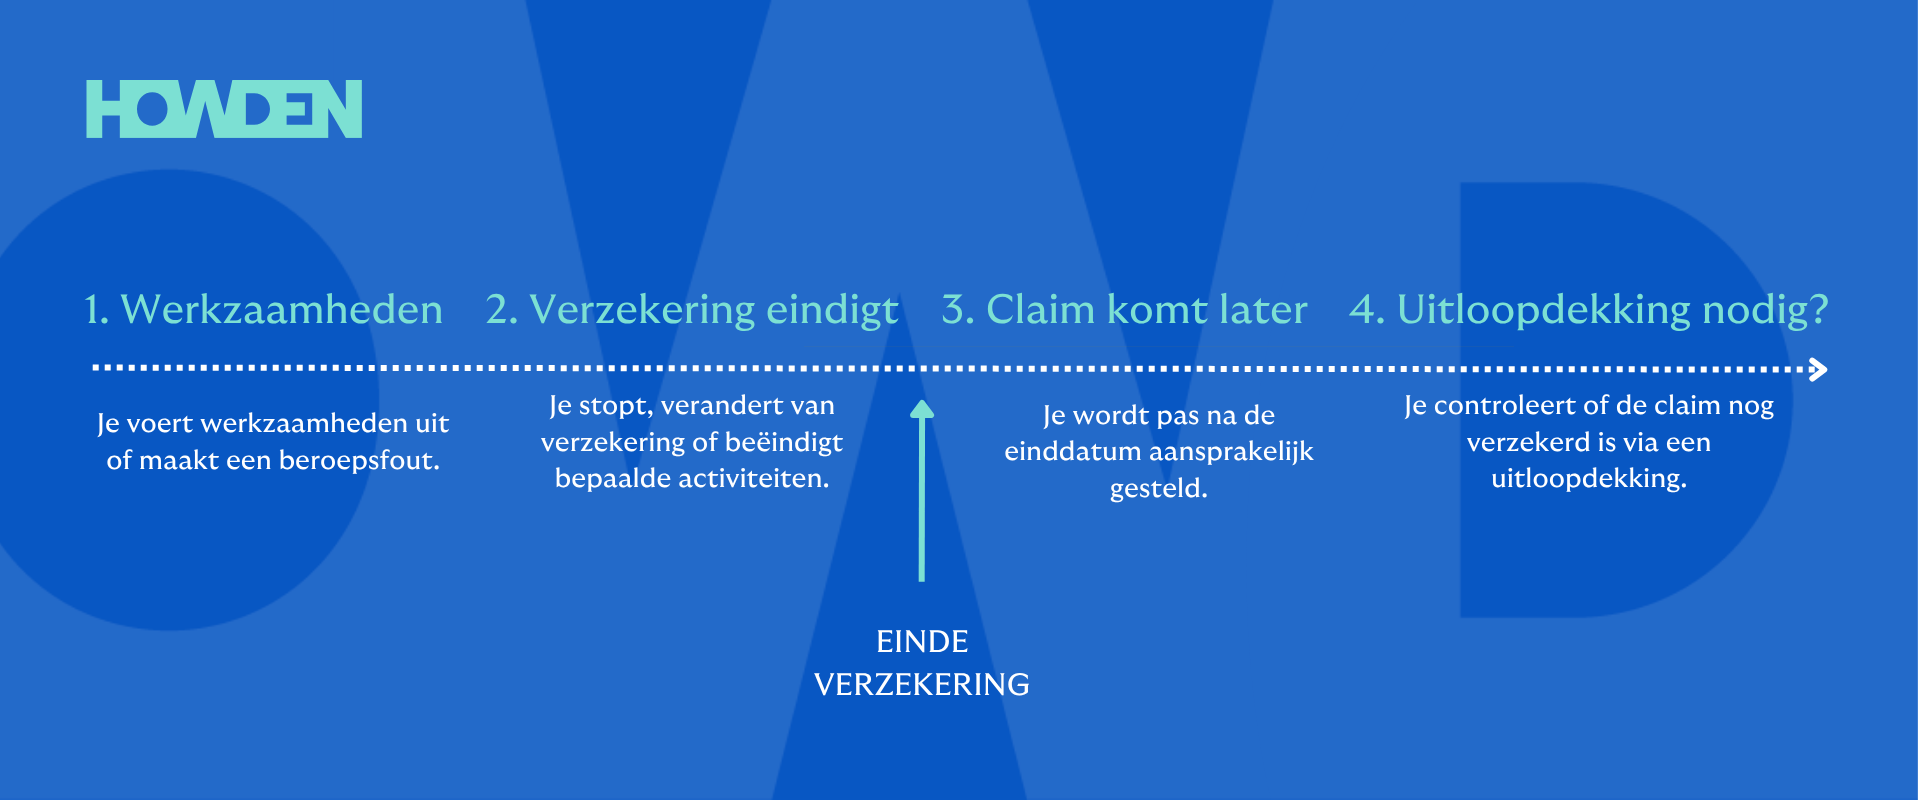
Uitlooprisico is het risico dat je na het beëindigen van een aansprakelijkheidsverzekering alsnog aansprakelijk wordt gesteld voor schade of een beroepsfout uit de periode waarin je verzekerd was. Zonder passende uitloopdekking is zo'n claim mogelijk niet meer verzekerd.
Dit risico speelt bijvoorbeeld wanneer je stopt met je onderneming, overstapt naar een andere verzekeraar of bepaalde werkzaamheden beëindigt.
Hoe ontstaat uitlooprisico?
Uitlooprisico ontstaat wanneer je pas na verloop van tijd aansprakelijk wordt gesteld voor schade of een beroepsfout uit het verleden. Is je verzekering inmiddels beëindigd? Dan is het belangrijk om te controleren of de claim nog onder de dekking valt.
Wanneer is het uitlooprisico belangrijk?
Je stopt met je bedrijf
Ook na het beëindigen van je onderneming bestaat het risico dat je aansprakelijk wordt gesteld voor schade uit het verleden.
Je stapt over van verzekeraar
Bij een overstap naar een andere verzekeraar is niet automatisch alle schade uit het verleden gedekt. Controleer daarom of je oude en nieuwe polis goed op elkaar aansluiten.
Je beëindigt werkzaamheden
Na het beëindigen van bepaalde activiteiten of diensten bestaat het risico dat je alsnog aansprakelijk wordt gesteld voor eerder uitgevoerde werkzaamheden.
Je beroepsfout wordt later ontdekt
Bij adviserende of specialistische werkzaamheden worden beroepsfouten soms pas na langere tijd ontdekt, met mogelijk grote financiële gevolgen.
Uitlooprisico bij een beroepsaansprakelijkheidsverzekering
Bij beroepsaansprakelijkheid duurt het soms jaren voordat een beroepsfout aan het licht komt of financiële schade veroorzaakt. Hierdoor stelt een opdrachtgever je pas geruime tijd na het uitvoeren van de werkzaamheden aansprakelijk.
Dit speelt bijvoorbeeld bij fouten in een advies, ontwerp of berekening. Is je beroepsaansprakelijkheidsverzekering inmiddels beëindigd? Dan is het belangrijk om te controleren of een latere claim nog onder de dekking valt.
Uitlooprisico bij een bedrijfsaansprakelijkheidsverzekering
Na het beëindigen van een bedrijfsaansprakelijkheidsverzekering (AVB) bestaat het risico dat je alsnog aansprakelijk wordt gesteld voor schade uit eerdere bedrijfsactiviteiten. Of deze schade nog verzekerd is, hangt af van de polisvoorwaarden en het moment waarop de schade is ontstaan en gemeld.
Controleer daarom bij het beëindigen of wijzigen van je AVB hoe het uitlooprisico is geregeld.
Inlooprisico en uitlooprisico: wat is het verschil?
Inloop- en uitloopdekking helpen voorkomen dat bij het overstappen naar een andere verzekeraar of het beëindigen van een verzekering bepaalde aansprakelijkheidsclaims onverzekerd blijven. Maar wat is precies het verschil?
Bij inlooprisico gaat het om schade of beroepsfouten die vóór de ingangsdatum van je huidige verzekering zijn ontstaan, maar waarvoor je pas tijdens de looptijd aansprakelijk wordt gesteld. Bij uitlooprisico gaat het om schade of beroepsfouten uit de verzekerde periode, waarvoor je pas na beëindiging van de verzekering aansprakelijk wordt gesteld.
Inlooprisico
Heeft betrekking op gebeurtenissen vóór de ingangsdatum
Relevant bij het afsluiten of overstappen
Kijkt terug naar gebeurtenissen van vóór de verzekering
Dekking hangt af van polisvoorwaarden
Uitlooprisico
Heeft betrekking op claims ná het einde van de verzekering, over gebeurtenissen tijdens de looptijd
Relevant bij het beëindigen of overstappen
Kijkt vooruit naar claims na afloop van de verzekering
Dekking hangt af van polisvoorwaarden
Voorbeeld: adviesbureau
Een adviesbureau brengt in 2026 een advies uit aan een opdrachtgever. In 2027 beëindigt het bureau zijn activiteiten en wordt de beroepsaansprakelijkheidsverzekering stopgezet. Een jaar later ontdekt de voormalige opdrachtgever een fout in het advies en stelt het bureau aansprakelijk voor de financiële schade.
Omdat de beroepsfout tijdens de looptijd van de verzekering is gemaakt, maar de aansprakelijkstelling pas na beëindiging plaatsvindt, is er sprake van uitlooprisico. Of de schade nog verzekerd is, hangt af van de polisvoorwaarden en een eventuele uitloopdekking.
Hoe verzeker je het uitlooprisico?
Je aansprakelijkheidsverzekering en de bijbehorende polisvoorwaarden bepalen hoe het uitlooprisico is verzekerd. Bij het beëindigen of wijzigen van een AVB of BAV is het daarom belangrijk om te controleren of claims die na de einddatum worden ingediend nog verzekerd zijn en of aanvullende uitloopdekking nodig is.
Let daarbij niet alleen op de duur van de uitloopperiode, maar ook op de werkzaamheden, gebeurtenissen en claims die onder de dekking vallen.
Veelgestelde vragen
Uitlooprisico is het risico dat je na het beëindigen van je aansprakelijkheidsverzekering alsnog aansprakelijk wordt gesteld voor schade of een beroepsfout uit de periode waarin je verzekerd was. Of deze claim nog verzekerd is, hangt af van de polisvoorwaarden en een eventuele uitloopdekking.
Inlooprisico heeft betrekking op schade of beroepsfouten die vóór de ingangsdatum van je verzekering zijn ontstaan, maar waarvoor je pas tijdens de looptijd aansprakelijk wordt gesteld. Bij uitlooprisico vindt de aansprakelijkstelling juist plaats na beëindiging van de verzekering, terwijl de schade of beroepsfout uit de verzekerde periode stamt. De polisvoorwaarden bepalen welke schade daadwerkelijk verzekerd is.
Of je uitloopdekking nodig hebt, verschilt per onderneming en verzekering. Na het beëindigen van je onderneming bestaat het risico dat je alsnog aansprakelijk wordt gesteld voor eerder uitgevoerde werkzaamheden. Laat daarom vóór beëindiging van je verzekering beoordelen of aanvullende uitloopdekking nodig is.
Ja, vooral bij beroepsaansprakelijkheid is uitlooprisico belangrijk. Beroepsfouten worden soms pas na langere tijd ontdekt of leiden later tot financiële schade. Controleer daarom of je BAV dekking biedt voor claims die na beëindiging van de verzekering worden ingediend.
Bij een overstap naar een andere verzekeraar is het belangrijk om te controleren of je oude en nieuwe polis goed op elkaar aansluiten. Check daarbij de polisvoorwaarden en eventuele afspraken over inloopdekking om te beoordelen of aanvullende uitloopdekking nodig is.