
 Austria
 Belgium
 Denmark
 Estonia
 Finland
 France
 Germany
 Greece
 Iceland
 Ireland
 Italy
 Netherlands
 Norway
 Poland
 Portugal
 Spain
 Sweden
 Turkey
 United Kingdom
 Australia
 Hong Kong
 New Zealand
 India
 Indonesia
 Japan
 Malaysia
 Philippines
 Singapore
 Thailand
 Brazil
 Chile
 Colombia
 Mexico
 Peru
 Bahrain
 Israel
 Morocco
 Oman
 Tanzania
 UAE
Kun pikkuvessasta tuli vesipuisto
 Lisää ensisijaiseksi lähteeksi Googlessa


Vakuutusmeklarin Vahinkotarinat | osa 84
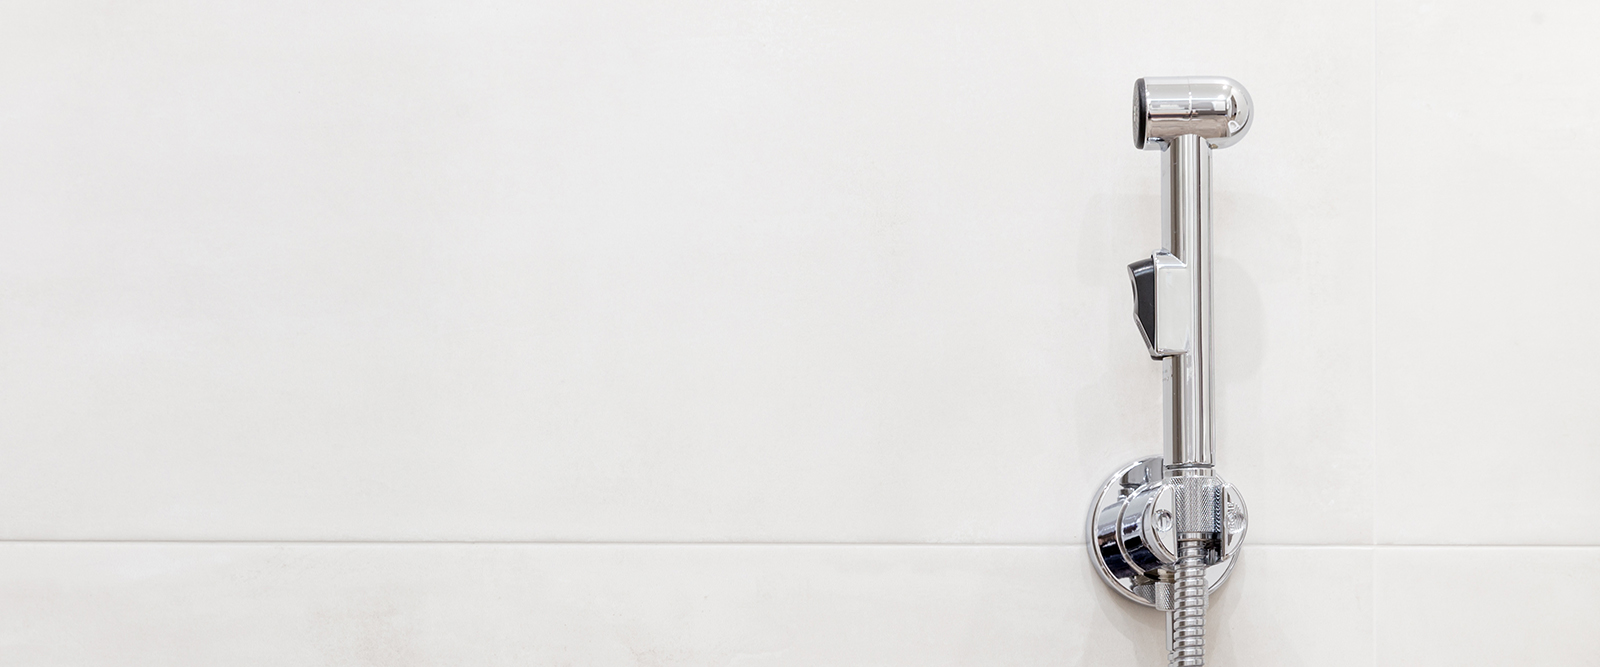
Meklarille saapui vahinkoilmoitus, jonka mukaan lapsia oli pesty bideesuihkulla ns. pikkuvessassa, eli erillisvessassa, jossa ei ollut lattiakaivoa. Vesivahinkoa oli syntynyt, kun vettä oli päässyt kynnyksen yli kuiviin tiloihin ja toki vessan rakenteisiinkin.
Vakuutusyhtiö antoi asiaan kielteisen päätöksen, sillä bideesuihkua ei ole tarkoitettu wc-tilassa käytettäväksi, vaan bideestä tulevan veden viemäröinniksi on tarkoitettu wc-istuin. Jos tila olisi ollut tarkoitettu pesu-, suihku-, tai kylpyhuoneeksi, eli jos käyttötarkoituksensa mukaan tila altistuu roiskevesille, tulisi siellä olla lattiakaivo ja vesieristeet. Vakuutusyhtiön mukaan, vahinko ei ollut äkillinen ja ennalta arvaamaton, kun tilaa oli käytetty käyttötarkoituksen vastaisesti.
Tein asiasta uudelleenkäsittelypyynnön, sillä vakuutettua asuinrakennusta ei oltu käytetty sellaiseen käyttötarkoitukseen, johon sitä ei ole suunniteltu. Pikkuvessaa ei myöskään ollut käytetty säännöllisesti kylpyhuoneen kaltaisesti, vaan kyse oli yksittäistapauksesta. AR-vakuutuksesta on vakiintuneesti korvattu erinäisiä asukkaiden huolimattomalla käytöksellä aiheutuneita vahinkoja. Vakuutusyhtiö pysyi kannassaan, että ei ole äkillistä ja ennalta arvaamatonta, jos ei-märkätilaksi tarkoitetussa tilassa on peseydytty ja siitä on aiheutunut vesivahinko. Asia vietiin ns. osastokäsittelystä esimiestasolle käsiteltäväksi, koska esitetty tulkinta vesittäisi AR-vakuutuksen ideaa aika roimasti ja korvattavuus heikkenisi totutusta.
Tämän jälkeen vakuutusyhtiö tiedusteli, miksi lapsia oli päädytty pesemään bideesuihkulla pikkuvessassa eikä kylpyhuoneessa tavallisella suihkulla. Kävikin ilmi, että lapsi oli toisen lapsen kanssa mennyt vessaan, lukinnut ovet ja he olivat leikkineet bideesuihkulla kastellen tilaa. Vesi oli tulvinut tilasta eteiseen ja rappuun. Tämän jälkeen vessan ovi oli rikottu, jotta tilaan on päästy ja toiminta on saatu loppumaan.
Kiinteistövakuutusyhtiö ilmoitti, että vahinko tulisi käsitellä ensisijaisesti asukkaan kotivakuutuksen vastuusta, koska vahingossa on huolimattomuutta. Kiinteistövakuutusyhtiö pyysi toimittamaan kotivakuutuksen vastuun päätöksen ja ilmoittamaan lasten iät ennen kuin antavat päätöksen kiinteistövakuutuksesta.
Tein asiasta uudelleenkäsittelypyynnön, sillä kiinteistövakuutusehdot eivät edellyttäneet kotivakuutuksen vastuun päätöstä, jotta korvattavuus kiinteistövakuutuksesta voitaisiin ratkaista. Toki asukkaalta kysytään kotivakuutuksesta jos se vahingon korvaisi, niin siirrettäisiin käsittely sinne. Kiinteistövakuutuksen tulisi kuitenkin antaa päätös omien ehtojensa perusteella eikä jäädä odottelemaan kotivakuutuksen päätöstä.
Tämän jälkeen kiinteistövakuutus antoi asiassa myönteisen korvattavuuspäätöksen. Lopulta vahinko tulikin käsiteltäväksi kiinteistövakuutuksesta, sillä asukkaan kotivakuutus oli irtisanottu viikkoa ennen kuin 2- ja 4-vuotiaat lapset touhuillaan vesivahingon aiheuttivat. Korvausta kiinteistövakuutuksesta maksettiin noin 6500 € sen jälkeen, kun omavastuu 25 % vahingon määrästä oli vähennetty.
Juttusarjan tarinat perustuvat todellisiin vahinkotapauksiin. Näitä yksittäisiä vahinkotapauksia ei voida soveltaa sellaisenaan minkään toisen yksittäisen vahinkotapauksen korvattavuuden arviointiin johtuen mm. vakuutusehtojen mahdollisista eroavaisuuksista ja muutoksista.
Tilaa uusimmat Vakuutusmeklarin Vahinkotarinat suoraan sähköpostiisi tästä!
Howden Finland on kiinteistöjen ja yritysten vakuuttamiseen ja vahinkoihin erikoistunut vakuutusmeklari, joka edistää ja valvoo etujasi vakuutusasioissa.


